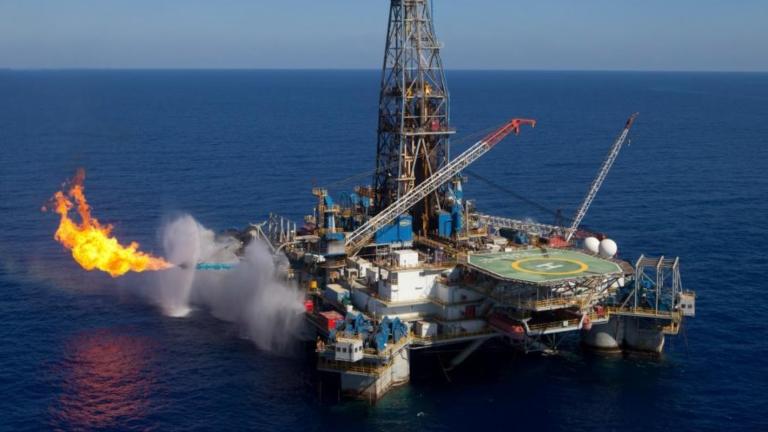
Η Ανατολική Μεσόγειος εισέρχεται σε μια ιδιαίτερα κρίσιμη περίοδο, καθώς η προώθηση μεγάλων ενεργειακών επενδύσεων εξελίσσεται παράλληλα με τις γεωπολιτικές αντιπαραθέσεις για τα θαλάσσια δικαιώματα και τις ΑΟΖ.
Για την Κυπριακή Δημοκρατία, οι τελευταίες ημέρες του Οκτωβρίου αποτελούν σημαντικό ορόσημο, καθώς το κοίτασμα «Κρόνος» περνά πλέον από τον σχεδιασμό στη φάση υλοποίησης, την ώρα που οι περιφερειακές διεκδικήσεις εξακολουθούν να δημιουργούν εντάσεις.
Οι εξελίξεις αναδεικνύουν τη σύνθετη πραγματικότητα στην περιοχή: η αξιοποίηση των ενεργειακών πόρων προχωρά, αλλά παραμένει άμεσα συνδεδεμένη με τις θαλάσσιες οριοθετήσεις, τις στρατηγικές επιδιώξεις των κρατών και τις ισορροπίες στην ευρύτερη περιοχή.
Ο «Κρόνος» με ορίζοντα παραγωγής το 2028
Στις 26 Οκτωβρίου, η ιταλική εταιρεία Eni ανακοίνωσε την υπογραφή των βασικών συμβάσεων για την κατασκευή και εγκατάσταση των απαραίτητων υποδομών, καθώς και για τις γεωτρήσεις που απαιτούνται για την ανάπτυξη του κοιτάσματος «Κρόνος», στο τεμάχιο 6 της κυπριακής ΑΟΖ.
Η συμφωνία έρχεται σε συνέχεια της τελικής επενδυτικής απόφασης που έλαβαν στις 28 Ιουλίου η Eni και η γαλλική TotalEnergies. Οι δύο εταιρείες διαθέτουν ισόποσα μερίδια, 50% η καθεμία, με την Eni να έχει τον ρόλο της διαχειρίστριας. Με την υπογραφή των συμβάσεων ανοίγει πλέον ο δρόμος για την έναρξη της παραγωγής κατά το πρώτο εξάμηνο του 2028.
Σύμφωνα με εκτιμήσεις που δημοσίευσε η Wall Street Journal, η αξία των συμβάσεων υπολογίζεται μεταξύ 1,3 και 1,8 δισ. δολαρίων. Ο επικεφαλής επιχειρησιακών δραστηριοτήτων της Eni, Γκίντο Μπρούσκο, χαρακτήρισε την Ανατολική Μεσόγειο ιδιαίτερα ελκυστική περιοχή για τη διαφοροποίηση των ενεργειακών προμηθειών. Όπως ανέφερε, η παραγωγή θα μπορούσε να αυξηθεί εφόσον πραγματοποιηθούν πρόσθετες γεωτρήσεις, ενώ το συγκεκριμένο έργο μπορεί να αποτελέσει βάση για μελλοντικές ενεργειακές αναπτύξεις.
Ειδικότερα, άλλες εταιρείες ενδέχεται να αξιοποιήσουν το δίκτυο αγωγών της Eni, προκειμένου να μεταφέρουν φυσικό αέριο προς την Αίγυπτο και να χρησιμοποιήσουν τις υφιστάμενες εγκαταστάσεις της χώρας.
Το κοίτασμα ανακαλύφθηκε το 2022 και αξιολογήθηκε εκ νέου με επιτυχία το 2024. Βρίσκεται περίπου 160 χιλιόμετρα νοτιοδυτικά των ακτών της Κύπρου, ενώ οι αρχικές εκτιμήσεις κάνουν λόγο για περισσότερα από τρία τρισεκατομμύρια κυβικά πόδια φυσικού αερίου. Η ποσότητα αυτή αφορά το αρχικό περιεχόμενο του κοιτάσματος και δεν ταυτίζεται με τα τεχνικά ανακτήσιμα αποθέματα.
Το σχέδιο ανάπτυξης προβλέπει την πραγματοποίηση τεσσάρων υποθαλάσσιων γεωτρήσεων, με δυνατότητα ημερήσιας παραγωγής έως και 500 εκατομμυρίων κυβικών ποδιών, όταν το έργο φτάσει στην προβλεπόμενη δυναμικότητά του.
Αντί της κατασκευής ενός νέου τερματικού σταθμού υγροποίησης στην Κύπρο, επιλέχθηκε η μεταφορά του φυσικού αερίου μέσω υποθαλάσσιου αγωγού στην Αίγυπτο. Εκεί θα αξιοποιούνται υφιστάμενες εγκαταστάσεις επεξεργασίας που συνδέονται με το κοίτασμα Ζορ, ενώ στη συνέχεια το αέριο θα οδηγείται στον σταθμό υγροποίησης της Νταμιέτας.
Από εκεί, το LNG θα μπορεί να εξάγεται στις διεθνείς αγορές, με βασικό προορισμό την Ευρώπη. Η ετήσια παραγωγή εκτιμάται ότι θα φτάσει περίπου τους 2,8 εκατομμύρια τόνους, με την TotalEnergies να σχεδιάζει την εμπορική διάθεση του 50% της ποσότητας.
Για την Κύπρο, η σημασία του «Κρόνου» δεν περιορίζεται μόνο στις αναμενόμενες ποσότητες φυσικού αερίου. Πρόκειται για την πρώτη περίπτωση κυπριακού κοιτάσματος που περνά σε πλήρη φάση ανάπτυξης, έπειτα από τη λήψη τελικής επενδυτικής απόφασης. Η εξέλιξη αυτή αποτελεί ουσιαστικά δοκιμασία για την ενεργειακή στρατηγική της Λευκωσίας και την ικανότητά της να μετατρέψει τις ανακαλύψεις σε εμπορικά αξιοποιήσιμους πόρους.
Η Αίγυπτος ως βασικός ενεργειακός κόμβος
Η αξιοποίηση των υφιστάμενων εγκαταστάσεων επεξεργασίας και υγροποίησης στην Αίγυπτο προσφέρει στις εταιρείες τη δυνατότητα να αποφύγουν το υψηλό κόστος κατασκευής νέων εξαγωγικών υποδομών.
Για το Κάιρο, η εισροή κυπριακού φυσικού αερίου ενισχύει τον ρόλο των αιγυπτιακών εγκαταστάσεων και τη θέση της χώρας ως περιφερειακού ενεργειακού κόμβου. Για τη Λευκωσία, από την άλλη πλευρά, δημιουργείται μια συγκεκριμένη διαδρομή διοχέτευσης του φυσικού αερίου προς την ευρωπαϊκή αγορά.
Η συνεργασία αποκτά, παράλληλα, και διπλωματική διάσταση. Κύπρος και Αίγυπτος περνούν πλέον από τις συμφωνίες οριοθέτησης και τις πολιτικές διακηρύξεις στην υλοποίηση ενός έργου που περιλαμβάνει πραγματικές υποδομές, επενδύσεις και μελλοντικές εμπορικές συναλλαγές.
Ωστόσο, η επιλογή της αιγυπτιακής οδού δημιουργεί και μια σειρά εξαρτήσεων. Η εμπορική βιωσιμότητα του σχεδίου θα επηρεάζεται από τη διαθεσιμότητα των εγκαταστάσεων, το κόστος επεξεργασίας και μεταφοράς, τις συμβατικές δεσμεύσεις, αλλά και τις διακυμάνσεις στη διεθνή αγορά LNG.
Η «Αφροδίτη» με εκκρεμότητες
Παράλληλα με τον «Κρόνο», κινητικότητα καταγράφεται και γύρω από το κοίτασμα «Αφροδίτη», στο τεμάχιο 12 της κυπριακής ΑΟΖ, όπου διαχειρίστρια είναι η αμερικανική Chevron, με ποσοστό συμμετοχής 35%.
Στις 20 Οκτωβρίου ανακοινώθηκε η μονογραφή οικονομικού πλαισίου για την ανάπτυξη του κοιτάσματος και τη σύνδεσή του με τις αιγυπτιακές ενεργειακές υποδομές. Έξι ημέρες αργότερα, στις 26 Οκτωβρίου, η NewMed Energy γνωστοποίησε τη μονογραφή συμφωνίας που αφορά το φορολογικό καθεστώς των δικαιούχων του κοιτάσματος.
Παρά τα βήματα προόδου, η «Αφροδίτη» δεν έχει φτάσει ακόμη στο στάδιο της τελικής επενδυτικής απόφασης. Παραμένουν ανοιχτά ζητήματα που αφορούν τις οριστικές εμπορικές συμφωνίες, τις απαραίτητες εγκρίσεις και τις υποδομές μεταφοράς του φυσικού αερίου.
Eni, TotalEnergies και Chevron στο ενεργειακό παιχνίδι
Η συμμετοχή των Eni, TotalEnergies και Chevron προσδίδει στην κυπριακή ενεργειακή στρατηγική ισχυρή διεθνή επιχειρηματική διάσταση.
Η Eni, ως διαχειρίστρια του «Κρόνου», αναλαμβάνει την προώθηση ενός σύνθετου υποθαλάσσιου έργου. Η TotalEnergies, ως ισότιμος εταίρος, προσδοκά σημαντικές ποσότητες LNG για το εμπορικό της χαρτοφυλάκιο, ενώ η Chevron διατηρεί μέσω της «Αφροδίτης» μια ακόμη σημαντική προοπτική ανάπτυξης στην περιοχή.
Η παρουσία των μεγάλων ενεργειακών ομίλων ενισχύει την εμπορική βαρύτητα των κυπριακών κοιτασμάτων. Το ζητούμενο, ωστόσο, είναι κατά πόσο οι επενδύσεις αυτές θα μπορέσουν να προχωρήσουν χωρίς σημαντικές καθυστερήσεις, παρά τους γεωπολιτικούς κινδύνους που εξακολουθούν να χαρακτηρίζουν την Ανατολική Μεσόγειο.
Για την Ευρώπη, το κυπριακό φυσικό αέριο έχει κυρίως στρατηγική σημασία, καθώς μπορεί να συμβάλει στη διαφοροποίηση των πηγών ενεργειακού εφοδιασμού. Οι ποσότητες που αναμένεται να προέλθουν από τον «Κρόνο» δεν επαρκούν από μόνες τους για να μεταβάλουν ριζικά τα δεδομένα της ευρωπαϊκής αγοράς, μπορούν όμως να αποτελέσουν μια πρόσθετη πηγή LNG σε μια περίοδο κατά την οποία η ενεργειακή ασφάλεια παραμένει βασική προτεραιότητα.
Η σημασία αυτή αποτυπώνεται και στις εξελίξεις των τιμών. Στις 28 Οκτωβρίου, οι ευρωπαϊκές τιμές φυσικού αερίου στον δείκτη TTF ξεπέρασαν για πρώτη φορά από τον Δεκέμβριο του 2022 τα 100 ευρώ ανά μεγαβατώρα, παραμένοντας κοντά σε αυτά τα επίπεδα και στις 30 Οκτωβρίου. Η άνοδος αποδίδεται στους φόβους για νέα κλιμάκωση της σύγκρουσης ΗΠΑ–Ιράν και για παρατεταμένες διαταραχές στον ενεργειακό εφοδιασμό από τον Περσικό Κόλπο και τα Στενά του Ορμούζ.
Οι τιμές έχουν ενισχυθεί κατά περίπου 35% έως 40% μέσα στον Οκτώβριο, ενώ τα αποθέματα φυσικού αερίου στην Ευρώπη βρίσκονται περίπου στο 75%, έναντι 83% την αντίστοιχη περίοδο πέρυσι.
Τα πιθανά έσοδα από την εκμετάλλευση του «Κρόνου»
Η έναρξη παραγωγής από τον «Κρόνο» δημιουργεί για πρώτη φορά συγκεκριμένες προοπτικές εμπορικής αξιοποίησης του κυπριακού φυσικού αερίου και ενδεχόμενης σημαντικής ενίσχυσης των κρατικών εσόδων.
Με βάση την εκτιμώμενη ετήσια παραγωγή των 2,8 εκατομμυρίων τόνων LNG και ένα ενδεικτικό εύρος τιμών πώλησης από 8 έως 12 δολάρια ανά εκατομμύριο βρετανικές θερμικές μονάδες (MMBtu), η συνολική ακαθάριστη εμπορική αξία της παραγωγής θα μπορούσε να κυμανθεί μεταξύ 1,2 και 1,7 δισ. δολαρίων ετησίως, όταν το κοίτασμα φτάσει στην πλήρη προβλεπόμενη δυναμικότητά του.
Το ποσό αυτό, ωστόσο, δεν αντιστοιχεί στα έσοδα που θα εισπράττει το κυπριακό κράτος. Από την ακαθάριστη αξία θα πρέπει να αφαιρεθούν οι δαπάνες ανάπτυξης, μεταφοράς, επεξεργασίας και υγροποίησης, καθώς και τα μερίδια των εταιρειών βάσει των μεταξύ τους συμβάσεων.
Σε ένα υποθετικό σενάριο, όπου η καθαρή κρατική απόδοση θα αντιστοιχούσε στο 15% έως 25% της ακαθάριστης αξίας, τα ετήσια δημόσια έσοδα θα μπορούσαν να διαμορφωθούν μεταξύ 180 και 430 εκατομμυρίων δολαρίων, σε ώριμη φάση παραγωγής.
Το ευνοϊκότερο περιβάλλον τιμών στην ευρωπαϊκή αγορά ενισχύει δυνητικά την αξία των κυπριακών κοιτασμάτων και καθιστά πιο ελκυστική την ανάπτυξή τους μέσω των αιγυπτιακών υποδομών. Ωστόσο, το τελικό οικονομικό όφελος για την Κυπριακή Δημοκρατία θα εξαρτηθεί από τους συμβατικούς όρους, το κόστος παραγωγής και μεταφοράς, αλλά και τις τιμές στις οποίες θα πωλείται τελικά το φυσικό αέριο.
Το τουρκολιβυκό μνημόνιο και η νέα εστία αντιπαράθεσης
Την ίδια στιγμή που η ενεργειακή δραστηριότητα στην Ανατολική Μεσόγειο ενισχύεται, οι γεωπολιτικές αντιπαραθέσεις για τις θαλάσσιες ζώνες εξακολουθούν να αποτελούν βασικό παράγοντα αστάθειας.
Από το βήμα του Συμβουλίου Ασφαλείας του ΟΗΕ, ο πρωθυπουργός Κυριάκος Μητσοτάκης χαρακτήρισε το τουρκολιβυκό μνημόνιο «παράνομο και αυθαίρετο», υποστηρίζοντας ότι η Άγκυρα επιχειρεί να δημιουργήσει θαλάσσια σύνορα χωρίς να λαμβάνει υπόψη τα δικαιώματα των ελληνικών νησιών.
Από την πλευρά του, ο Τούρκος πρέσβης Αχμέτ Γιλντίζ αμφισβήτησε την πλήρη επήρεια των νησιών στην οριοθέτηση θαλάσσιων ζωνών και υπερασπίστηκε τη συμφωνία, επιβεβαιώνοντας το χάσμα των θέσεων μεταξύ Αθήνας και Άγκυρας.
Το Κάιρο, επίσης, έχει απορρίψει το μνημόνιο, χαρακτηρίζοντάς το «απολύτως άκυρο» και επισημαίνοντας ότι καμία διμερής συμφωνία δεν μπορεί να θίγει τα κυριαρχικά δικαιώματα τρίτων κρατών.
Παρά τις επανειλημμένες αναφορές του Ρετζέπ Ταγίπ Ερντογάν στην ανάγκη διαλόγου με τις χώρες της περιοχής, η επιμονή της Τουρκίας στην υπεράσπιση του τουρκολιβυκού μνημονίου εξακολουθεί να αποτελεί σημαντική πηγή έντασης.
Η εξέλιξη των ενεργειακών έργων και οι αντιπαραθέσεις για τις θαλάσσιες οριοθετήσεις διαμορφώνουν, επομένως, δύο παράλληλες πραγματικότητες στην Ανατολική Μεσόγειο: από τη μία πλευρά, την προσπάθεια αξιοποίησης σημαντικών ενεργειακών πόρων και, από την άλλη, τον ανταγωνισμό για τον έλεγχο και τα δικαιώματα στις θαλάσσιες ζώνες της περιοχής.