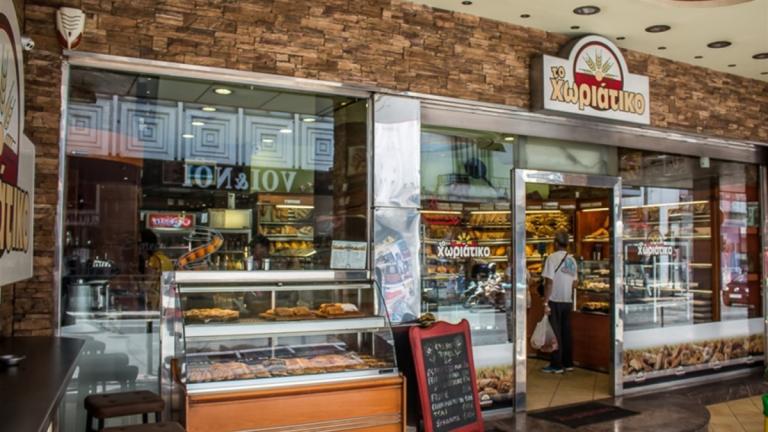
Στις 56 ανέρχονται πλέον οι συλλήψεις στο πλαίσιο της μεγάλης αστυνομικής επιχείρησης για την εξάρθρωση κυκλώματος που φέρεται να εμπλέκεται σε φορολογική απάτη άνω των 100 εκατ. ευρώ, με επίκεντρο την αλυσίδα αρτοποιείων «Χωριάτικο». Οι έρευνες της ΕΛ.ΑΣ. βρίσκονται σε εξέλιξη, ενώ στο μικροσκόπιο των Αρχών έχουν τεθεί εκατοντάδες εταιρείες και επιχειρηματικές δραστηριότητες.
Σύμφωνα με πληροφορίες, ο φερόμενος ως εγκέφαλος του κυκλώματος βρισκόταν το τελευταίο διάστημα στο Ντουμπάι, όπου οι κινήσεις του παρακολουθούνταν από τις αρμόδιες Αρχές.
Όταν επέστρεψε στην Ελλάδα και φέρεται να πληροφορήθηκε ότι βρίσκεται υπό έρευνα, επιχείρησε να διαφύγει στην Αλβανία. Τελικά, συνελήφθη στα Ιωάννινα, γεγονός που οδήγησε τη Διεύθυνση Αντιμετώπισης Οργανωμένου Εγκλήματος να επισπεύσει την επιχείρηση, η οποία αρχικά είχε προγραμματιστεί για τη Δευτέρα.
Ο βασικός κατηγορούμενος φέρεται να είχε δραστηριότητα και στον χώρο της νυχτερινής διασκέδασης, διατηρώντας καταστήματα στη Μύκονο και τη Ρόδο. Στο τελευταίο νησί, σύμφωνα με τις ίδιες πληροφορίες, εκμεταλλευόταν και επιχείρηση beach bar, ενώ στο πλαίσιο της έρευνας έχουν πραγματοποιηθεί περισσότερες από δέκα συλλήψεις.
Το δίκτυο των 500 εταιρειών και οι «αχυράνθρωποι»
Κεντρικό στοιχείο της υπόθεσης αποτελεί το εκτεταμένο εταιρικό δίκτυο που φέρεται να ελεγχόταν από τον βασικό κατηγορούμενο και να περιλάμβανε περίπου 500 εταιρείες, πολλές από τις οποίες χαρακτηρίζονται ως εταιρείες-φαντάσματα.
Σύμφωνα με τις πληροφορίες που εξετάζουν οι Αρχές, το σύστημα βασιζόταν στην ίδρυση και τη διακοπή λειτουργίας επιχειρήσεων, καθώς και στη χρήση προσώπων που εμφανίζονταν ως ιδιοκτήτες ή διαχειριστές, χωρίς να έχουν τον πραγματικό έλεγχο. Μέσω αυτών των πρακτικών φέρεται να επιχειρούνταν η απόκρυψη φορολογικών υποχρεώσεων και η δυσχέρανση του εντοπισμού των πραγματικών δικαιούχων.
Η δικογραφία περιλαμβάνει, μεταξύ άλλων, κατηγορίες για σύσταση εγκληματικής οργάνωσης, απάτη σε βάρος του Δημοσίου, φοροδιαφυγή, καθώς και μη απόδοση ΦΠΑ και ασφαλιστικών εισφορών.
Πώς λειτουργεί το μοντέλο των εικονικών συναλλαγών
Η υπόθεση αναδεικνύει παράλληλα τις μεθόδους που, σύμφωνα με στελέχη ελεγκτικών υπηρεσιών, μπορούν να αξιοποιηθούν σε επιχειρήσεις αρτοποιίας και εστίασης για την απόκρυψη εσόδων ή τη νομιμοποίηση χρημάτων παράνομης προέλευσης.
Ο μεγάλος αριθμός καθημερινών συναλλαγών μικρής αξίας και η διάθεση προϊόντων που καταναλώνονται άμεσα δυσκολεύουν την επαλήθευση του πραγματικού όγκου πωλήσεων. Σε ένα τέτοιο σχήμα, μια επιχείρηση θα μπορούσε να εμφανίζει αυξημένο τζίρο μέσω εικονικών πωλήσεων, ενσωματώνοντας παράνομα κεφάλαια στα δηλωμένα έσοδά της. Με αυτόν τον τρόπο, χρήματα αμφίβολης προέλευσης θα εμφανίζονταν λογιστικά ως έσοδα από νόμιμη εμπορική δραστηριότητα.
Μια διαφορετική πρακτική αφορά την καταχώριση εικονικών ή υπερτιμολογημένων δαπανών για πρώτες ύλες, εξοπλισμό και υπηρεσίες. Εφόσον τέτοιες συναλλαγές εμφανίζονται ως πραγματικές, μπορούν να μειώσουν τεχνητά τα δηλωμένα κέρδη και, κατά συνέπεια, τις φορολογικές υποχρεώσεις μιας επιχείρησης.
Η διασταύρωση των τιμολογίων με τις πραγματικές αγορές και πωλήσεις, η εξέταση των τραπεζικών κινήσεων και η διερεύνηση των σχέσεων μεταξύ προμηθευτών και εταιρειών αποτελούν βασικά εργαλεία για τον εντοπισμό τέτοιων πρακτικών.
Ο ρόλος των αλυσίδων και του franchise
Ιδιαίτερη πολυπλοκότητα παρουσιάζουν οι περιπτώσεις μεγάλων αλυσίδων, στις οποίες διαφορετικά καταστήματα εμφανίζονται ως αυτοτελείς επιχειρήσεις, ενώ ενδέχεται να συνδέονται μέσω κοινής διαχείρισης, προμηθειών ή οικονομικών ροών.
Το μοντέλο του franchise είναι νόμιμο επιχειρηματικό σύστημα. Ωστόσο, σύμφωνα με στελέχη ελεγκτικών υπηρεσιών, οι έλεγχοι γίνονται δυσκολότεροι όταν η τυπική εταιρική αυτοτέλεια δεν αντανακλά την πραγματική κατανομή του ελέγχου και των οικονομικών συναλλαγών.
Σε αυτές τις περιπτώσεις, η διερεύνηση δεν περιορίζεται στα επιμέρους καταστήματα, αλλά επεκτείνεται στις κεντρικές εταιρείες, στους προμηθευτές, στις τραπεζικές συναλλαγές, στις μεταβιβάσεις μετοχών και στα πρόσωπα που λαμβάνουν τις αποφάσεις.
Γιατί είναι δύσκολος ο φορολογικός έλεγχος
Παρά την ενίσχυση των ηλεκτρονικών αποδείξεων, των ηλεκτρονικών τιμολογίων και των διασταυρώσεων δεδομένων, η διερεύνηση εκτεταμένων φορολογικών υποθέσεων απαιτεί χρόνο και συνδυασμό στοιχείων.
Οι ελεγκτικές αρχές εξετάζουν ενδείξεις όπως απότομες αυξήσεις τζίρου χωρίς ανάλογη μεταβολή στις αγορές πρώτων υλών ή στο προσωπικό, ασυνήθιστες τραπεζικές κινήσεις, επαναλαμβανόμενες συναλλαγές με συγκεκριμένους προμηθευτές και μεταβιβάσεις εταιρειών σε πρόσωπα χωρίς εμφανή επιχειρηματική δραστηριότητα.
Παράλληλα, η μη καταβολή ασφαλιστικών εισφορών και φόρων μπορεί να έχει συνέπειες τόσο για τα δημόσια έσοδα όσο και για τα ασφαλιστικά δικαιώματα των εργαζομένων.
Η έρευνα για την υπόθεση «Χωριάτικο» παραμένει σε εξέλιξη, με τις Αρχές να εξετάζουν την έκταση του εταιρικού δικτύου και τις οικονομικές διαδρομές που ενδέχεται να συνδέονται με τις υπό διερεύνηση παραβάσεις. Οι κατηγορίες σε βάρος των εμπλεκομένων δεν έχουν κριθεί δικαστικά.